La agricultura siempre ha sido un negocio riesgoso, pero los tiempos son particularmente difíciles en las zonas rurales de los Estados Unidos hoy en día. Las guerras comerciales y los conflictos internacionales han reducido los precios que reciben los agricultores por sus productos y han elevado los costos de producción. Los agricultores y ganaderos estadounidenses buscan desesperadamente que el Senado haga avanzar el borrador de la ley agrícola de esta cámara, aprobado la semana pasada por el Comité de Agricultura del Senado.
Aunque persisten diferencias entre republicanos y demócratas respecto a la ayuda alimentaria, una cosa en la que ambas partes coinciden es la importancia de los programas de red de seguridad para ayudar a los agricultores a soportar la volatilidad del mercado y del clima. En el centro de la red de seguridad agrícola de EE. UU. está el seguro de cosechas.
El programa de seguro de cosechas del USDA, donde las compañías de seguros autorizadas venden pólizas subsidiadas por el gobierno federal, es amplio y, en la mayoría de las métricas, eficaz: cubre más de 130 productos básicos y cientos de millones de hectáreas.
A diferencia de la mayoría de los seguros que adquieren los estadounidenses, el costo del programa del USDA no está estrechamente ligado al riesgo. Los consumidores están acostumbrados a seguros con tarifas basadas en el riesgo: su coche, su salud, su vivienda. Quienes conducen con menos accidentes pagan menos por el seguro de automóvil, mientras que las personas que no fuman pagan menos por el seguro de salud.
El seguro de cosechas funciona de manera diferente. La USDA subsidia una gran parte de la prima de cada agricultor, y las primas, por lo general, se fijan por tipo de cultivo a nivel del condado o regional. Dos explotaciones agrícolas en el mismo condado, con suelos, topografía y manejo muy diferentes, y por lo tanto perfiles de riesgo muy distintos, a menudo pagan tarifas similares.
Pero, ¿no deberían los campos de menor riesgo pagar una prima menor? Un creciente cuerpo de investigación agronómica demuestra que prácticas como la siembra sin labranza, cultivos de cobertura y pastoreo gestionado pueden reducir las pérdidas por sequía y por condiciones climáticas al mejorar la salud y la función del suelo. Las operaciones ganaderas que usan pastoreo gestionado pueden ver ganancias similares en la producción de forraje y la resiliencia. Suelos más sanos suelen significar menor riesgo.
Debido a que el seguro de cosechas federal no puede ver esa diferencia, los campos y pastos de menor riesgo están, en efecto, subvencionando a los campos y pastos más arriesgados a su alrededor. El riesgo se determina campo por campo. Pero el precio que paga el agricultor por el seguro de cosechas del USDA no refleja ese riesgo.
La Agencia de Gestión de Riesgos (RMA) del USDA ha examinado propuestas para premiar a los agricultores por prácticas de salud del suelo mejoradas. La RMA no ha avanzado con ellas por una razón simple: los datos y análisis necesarios para evaluar las condiciones del suelo y fijar tarifas actuarialmente sólidas y específicas por campo no existían. Para tasar un solo campo de forma diferente, una aseguradora necesita conocer su tipo de suelo, su topografía, el historial de cultivo y cómo las prácticas de manejo dadas cambiarán su riesgo a futuro, para cada campo del país.
Los avances recientes en inteligencia artificial, modelización agronómica e integración de datos a nivel de campo están comenzando a hacer posible esa capacidad. En julio, el Departamento de Agricultura y Desarrollo Rural de Míchigan, en colaboración con Aon, The Nature Conservancy, Resilience in Agriculture Lending and Insurance Coalition, una startup llamada SAGE y otros, lanzó un piloto para proporcionar Seguro de Cosechas de Nueva Generación a los cultivadores de maíz en una región de cuatro condados. Combinando imágenes satelitales, datos de terreno, ciencia del suelo, historial meteorológico e información de gestión de la finca, nuevas herramientas analíticas identificarán qué se ha cultivado dónde, bajo qué condiciones y cómo se han desempeñado los campos individuales a lo largo del tiempo. Con esta inteligencia, podemos identificar campos de menor riesgo y adaptar productos de seguro y crédito más precisos que se ajusten mejor al riesgo real, incluyendo una cobertura más amplia y opciones potencialmente de menor costo para los agricultores.
Para la mayoría de las pérdidas catastróficas, los agricultores seguirán dependiendo de la cobertura del USDA. Esa red de seguridad no va a desaparecer, ni debería. Pero para las “pérdidas poco profundas”, las pérdidas pequeñas pero frecuentes del 0–30% medidas respecto a los rendimientos históricos, productos específicos por campo, informados por IA, pueden ofrecer una protección más amplia y adaptada para muchos agricultores. Algunos productores pueden optar por pagar por una cobertura más amplia o diferente porque protege mejor sus operaciones y les da una mayor libertad para gestionar el riesgo más allá de los límites de los productos existentes. Los contribuyentes también deberían ahorrar dinero, ya que los agricultores adoptan prácticas que reducen el riesgo y, por ende, requieren menos subsidios e indemnizaciones federales.
El siguiente paso es hacer que esto esté disponible en todo el Cinturón Maicero y, posteriormente, para otros agricultores.
Por supuesto, de vuelta a Washington, estas innovaciones emergentes son demasiado nuevas para afectar las deliberaciones actuales de la ley agrícola. Pero no se deben perder de vista las posibles implicaciones de la nueva tecnología. Bien implementada, una mejor inteligencia del suelo rinde beneficios para todos los que tienen interés en el resultado: una protección más precisa y potencialmente más amplia para los agricultores y ganaderos, ahorros para los contribuyentes y una tierra mejor gestionada. Durante décadas, el seguro de cosechas ha gestionado el riesgo agrícola con una visibilidad limitada de las diferencias entre campos individuales. En un negocio que continúa volviéndose más riesgoso, el seguro de cosechas de próxima generación podría ayudarnos a ver ese riesgo con mayor claridad, haciendo la agricultura más resistente y más rentable.
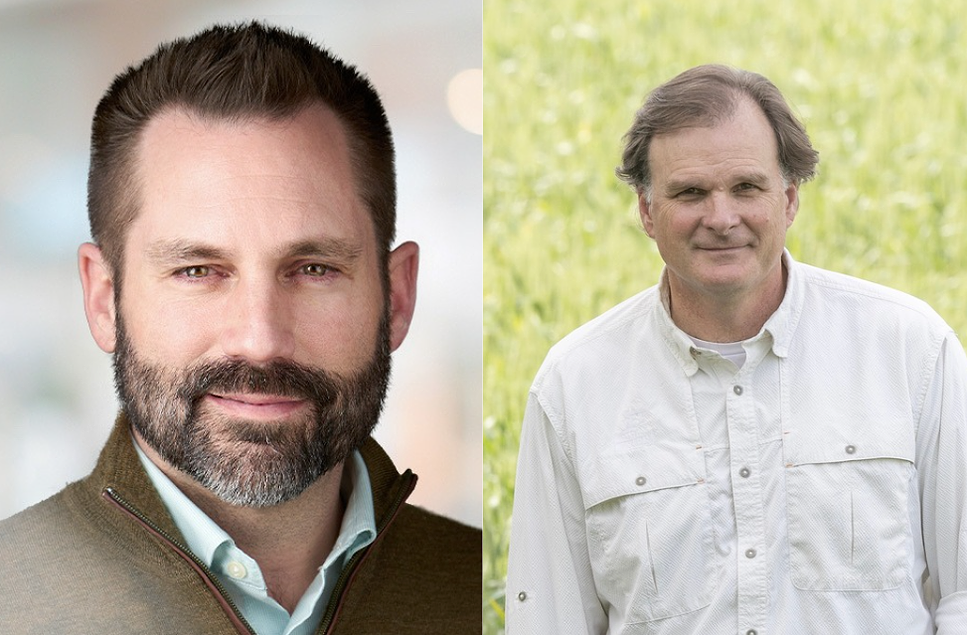
Robert Bonnie es el exsubsecretario de Agricultura para la Producción y Conservación en el USDA y cofundador de SAGE.
Jonathan Sherrill es vicepresidente senior del Aon Agriculture Resilience Center.
| Para enviar un artículo de opinión, póngase en contacto con la editora en jefe de Agri‑Pulse, Sarah Gonzalez. Las entregas de opinión deben tener 750 palabras o menos, abordar un tema de política agrícola e incluir una foto del autor. |